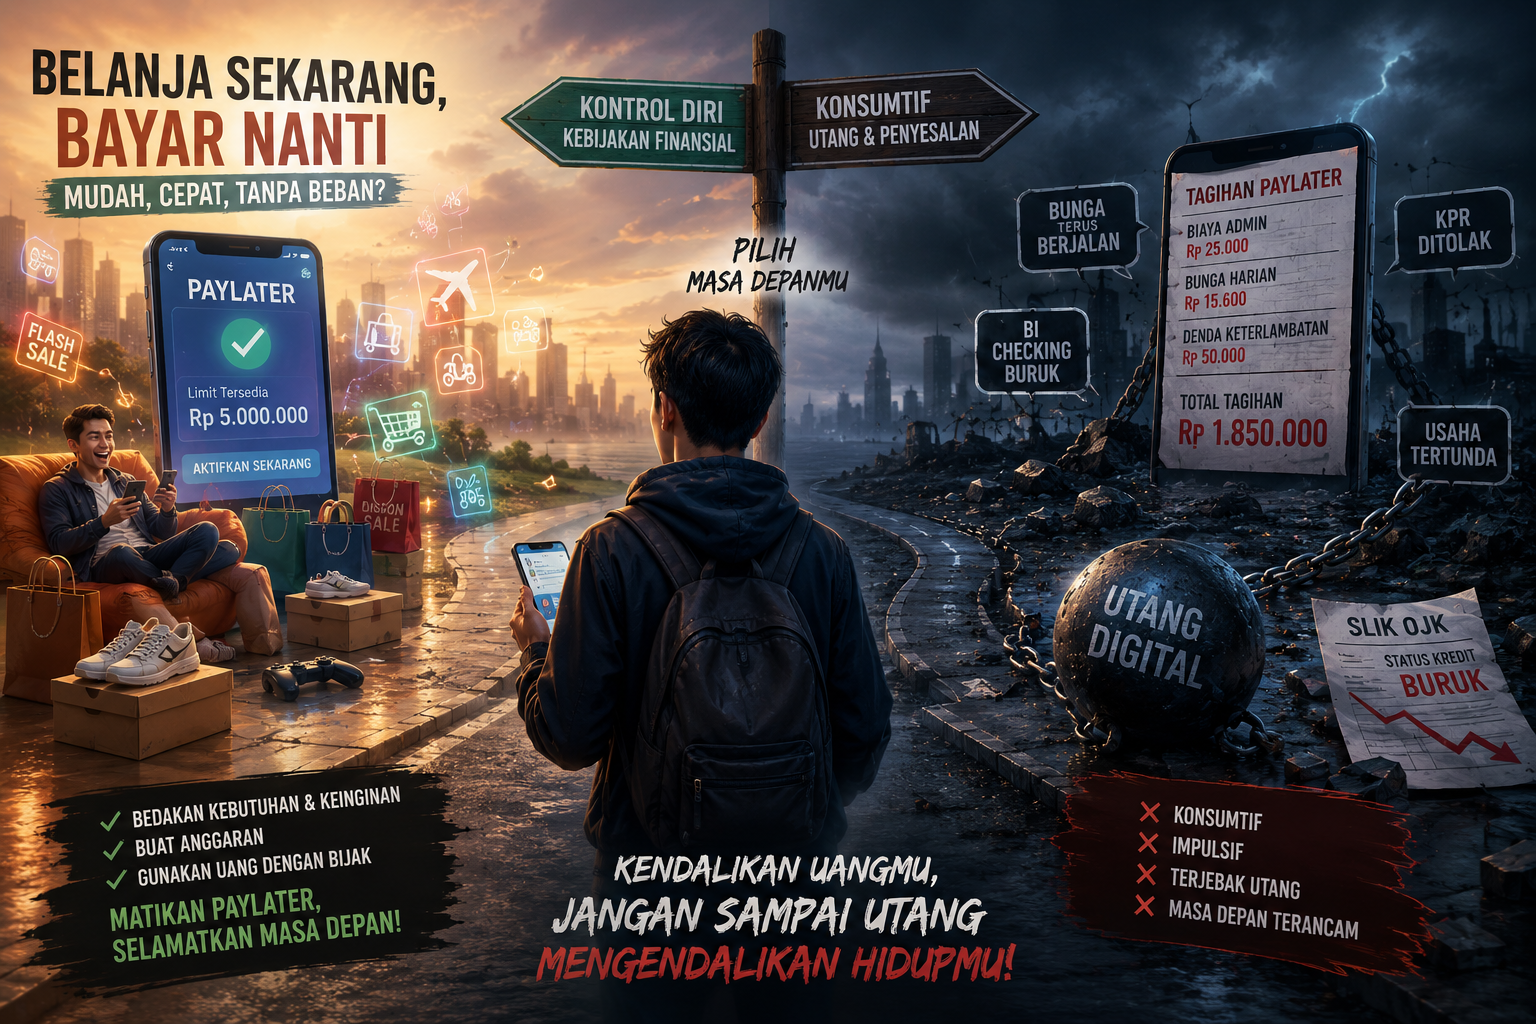
Slogan “belanja sekarang, bayar nanti” kini telah bertransformasi dari sekadar strategi pemasaran menjadi gaya hidup baru yang digandrungi oleh masyarakat modern, khususnya generasi muda. Kehadiran fitur paylater di berbagai platform e-dagang dan aplikasi transportasi daring menawarkan sensasi berbelanja yang seolah tanpa beban finansial. Hanya dengan beberapa ketukan di layar gawai, barang impian atau tiket liburan bisa langsung didapatkan tanpa harus menunggu hari gajian tiba. Namun, di balik kemudahan kosmetik yang tampak begitu menggiurkan ini, masyarakat sebenarnya sedang digiring masuk ke dalam perangkap utang jangka panjang yang berpotensi melumpuhkan masa depan finansial mereka. [1]
Kemudahan akses yang ditawarkan oleh paylater sejatinya adalah sebuah ilusi psikologis yang manipulatif. Fitur ini secara cerdik mengaburkan rasa bersalah atau rasa sakit saat mengeluarkan uang (pain of paying) yang biasanya dirasakan seseorang ketika bertransaksi secara tunai atau mentransfer tabungan secara langsung. Akibat hilangnya hambatan psikologis ini, konsumen dengan sangat mudah terjebak dalam perilaku konsumtif dan pembelian impulsif demi memenuhi tuntutan gaya hidup atau fenomena FOMO (Fear of Missing Out). Banyak yang lupa bahwa paylater bukanlah dana tambahan atau bonus cuma-cuma, melainkan utang piutang konvensional yang dibungkus dengan teknologi mutakhir. [1]
Dampak dari normalisasi berutang demi konsumsi ini mulai menunjukkan daya rusaknya yang masif pada ketahanan ekonomi generasi muda. Banyak pengguna pemula tidak menyadari adanya mekanisme biaya tersembunyi, mulai dari biaya administrasi bulanan, bunga yang dihitung harian, hingga denda keterlambatan yang bersifat akumulatif. Lebih jauh lagi, kegagalan dalam melunasi tagihan paylater kini langsung berdampak pada catatan kredit mereka di Sistem Layanan Informasi Keuangan (SLIK) OJK. Akibat rekam jejak kredit yang buruk hanya karena utang konsumtif yang sepele, banyak anak muda di usia produktif kini harus gigit jari karena pengajuan Kredit Pemilikan Rumah (KPR) atau modal usaha mereka ditolak oleh perbankan.
Menghadapi fenomena jeratan digital ini, diperlukan adanya intervensi berupa edukasi literasi keuangan yang agresif dan berbasis aksi nyata. Pemerintah dan otoritas terkait harus memperketat regulasi terhadap penyedia layanan agar lebih transparan dalam memaparkan simulasi bunga dan risiko jangka panjang kepada konsumen sebelum mereka mengaktifkan fitur tersebut. Namun, benteng pertahanan paling utama tetap berada pada kedewasaan finansial individu masing-masing. Masyarakat harus mampu membedakan secara tegas antara kebutuhan hidup yang esensial dan keinginan sesaat yang impulsif. Berani mematikan fitur paylater di gawai kita adalah langkah awal yang bijak untuk memerdekakan pikiran dan menyelamatkan masa depan finansial dari jajahan utang digital.